LE PRINCIPALI NOVITÀ DELLA RIFORMA DOGANALE EUROPEA
Consulsped, insieme allo Studio BM&AStudio Legale Associato, organizza un webinar online venerdì 9 ottobre 2026, dalle ore 9.30 alle ore 11.30, dedicato alle principali novità introdotte dalla riforma doganale europea.Nel corso del webinar saranno approfonditi, in particolare,...
In vigore dal 1^settembre 2026
In vigore dal 1° settembre 2026 L’Agenzia delle Dogane e dei Monopoli, con Avviso del 17 giugno 2026, ha comunicato che, in attuazione della Decisione del Comitato per il Commercio n. 1 del 30 gennaio 2026, per gli Stati del Pacifico aderenti all’Accordo APE cambia la modalità...
In vigore dal 01.07.2026
Con l’Avviso del 15 giugno 2026, la Direzione Dogane comunica gli effetti della decisione della Banca Centrale Europea, per il secondo semestre 2026, il 2,40% diventa il tasso di riferimento per il calcolo degli mentre la modifica del tasso BCE rileva anche ai fini degli interessi di mora e...
In vigore dal 15.06.2026
CORRETTA COMPILAZIONE DEL DATA ELEMENT 16 09 001 000: COUNTRY OF ORIGIN L’Agenzia delle Dogane e dei Monopoli ha pubblicato, in data 15 giugno 2026, un avviso relativo alla corretta compilazione del Data Element (D/E) 16 09 001 000 – “Country of preferential origin”,...
ACCORDO UE-MERCOSUR: LE PRINCIPALI INDICAZIONI SULL’ORIGINE PREFERENZIALEIl sistema introdotto dall’Accordo attribuisce un ruolo centrale all’autocertificazione dell’origine da parte dell’esportatore, superando l’impostazione fondata esclusivamente...
CONVENZIONE PEM: NUOVE POSSIBILITÀ DI CUMULO DIAGONALECon Avviso del 2 settembre 2026, l’Agenzia delle Dogane e dei Monopoli ha comunicato un aggiornamento relativo all’applicazione della Convenzione Regionale sulle regole di origine preferenziali Pan-Euro-Mediterranee...
TAX REFUND Art. 1, comma 934, Legge 30 dicembre 2025, n. 199 L'Avviso disciplina le modalità operative per gli intermediari che svolgono attività di rimborso dell'IVA relativa a cessioni di beni destinati all'uso personale o familiare, di importo complessivo superiore...
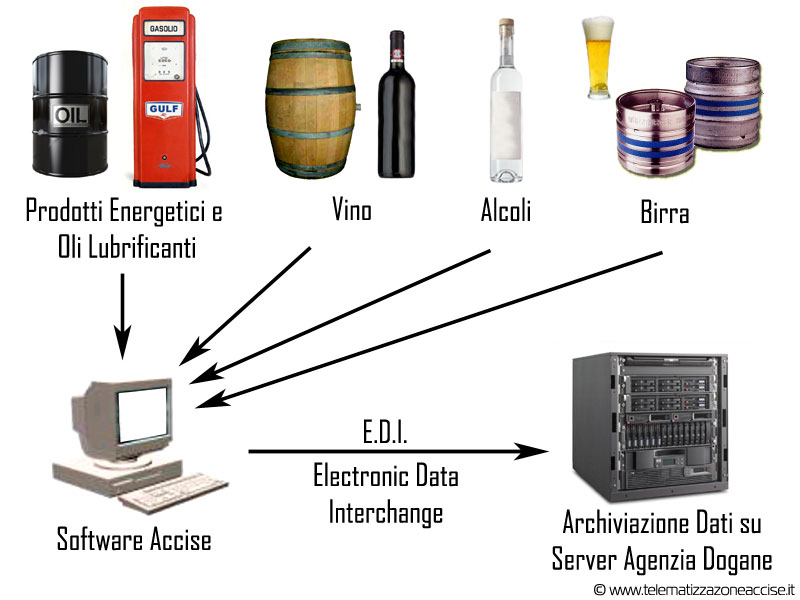
PRODOTTI ALCOLICI – CONTRASSEGNI FISCALI SU RECIPIENTI NON STANDARD La Circolare interviene sul problema dei prodotti alcolici, ad esempio cocktail premiscelati, liquori, prodotti a base di vino e succhi aromatizzati, distribuiti in fusti metallici o in PET a pressione, con capacità...